
Το Ταμείο Επιχειρηματικότητας ΙΙΙ – ΤΕΠΙΧ ΙΙΙ αποτελεί ένα από τα σημαντικότερα χρηματοδοτικά εργαλεία για τις ελληνικές μικρομεσαίες επιχειρήσεις, προσφέροντας πρόσβαση σε επενδυτικά δάνεια και κεφάλαια κίνησης με σημαντικά ευνοϊκότερους όρους από μία συμβατική τραπεζική χρηματοδότηση.
Στο πλαίσιο του ΤΕΠΙΧ ΙΙΙ λειτουργούν δύο βασικά χρηματοδοτικά εργαλεία:
Το Ταμείο Δανείων ΤΕΠΙΧ ΙΙΙ, στο οποίο το 40% του κεφαλαίου κάθε δανείου παρέχεται άτοκα από το Ταμείο και το υπόλοιπο 60% από τη συνεργαζόμενη τράπεζα.
Το Ταμείο Εγγυοδοσίας ΤΕΠΙΧ ΙΙΙ, στο οποίο το δάνειο χορηγείται από την τράπεζα, ενώ η HDB παρέχει εγγύηση 70% στη Γενική Επιχειρηματικότητα και 80% στις Νεοσύστατες Επιχειρήσεις, διευκολύνοντας την πρόσβαση στη χρηματοδότηση και περιορίζοντας σημαντικά τις απαιτήσεις για εμπράγματες εξασφαλίσεις.
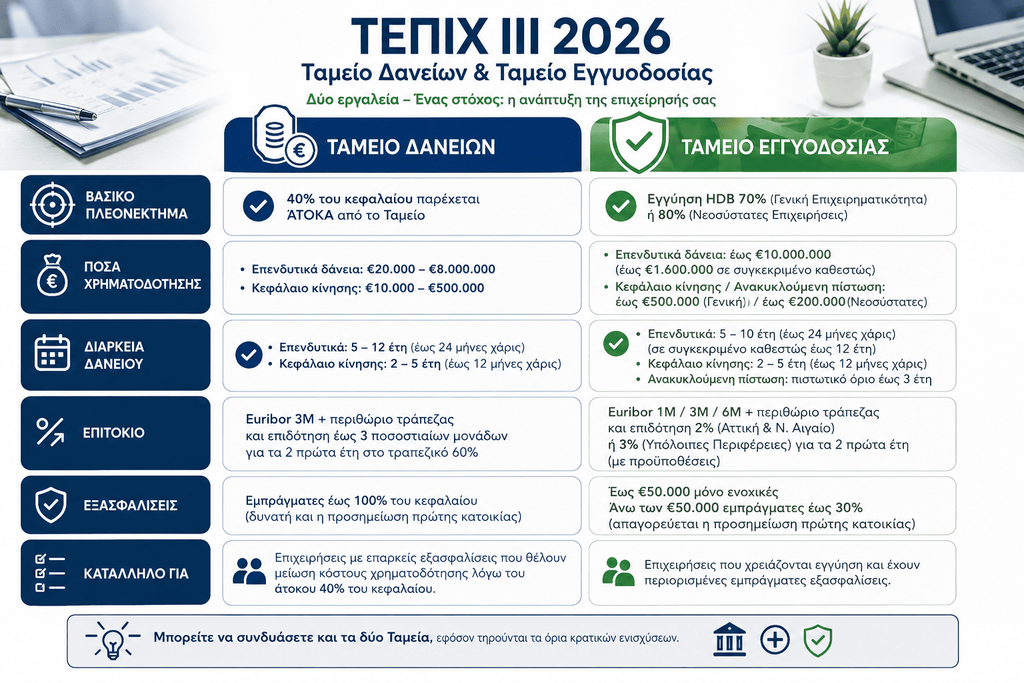
Η κατάλληλη επιλογή εξαρτάται από τις ανάγκες, την πιστοληπτική εικόνα, τις διαθέσιμες εξασφαλίσεις και το επενδυτικό σχέδιο κάθε επιχείρησης.
Ταμείο Δανείων ή Ταμείο Εγγυοδοσίας;
| Ταμείο Δανείων | Ταμείο Εγγυοδοσίας | |
|---|---|---|
| Βασικό πλεονέκτημα | 40% του κεφαλαίου άτοκο | Εγγύηση HDB 70% ή 80% |
| Επενδυτικά δάνεια | Ναι | Ναι |
| Κεφάλαιο κίνησης ειδικού σκοπού | Ναι | Ναι |
| Ανακυκλούμενη πίστωση | Όχι | Ναι |
| Βασικό επιτόκιο κυμαινόμενου | Euribor 3M | Euribor 1M / 3M / 6M |
| Εμπράγματες εξασφαλίσεις | Έως 100% κεφαλαίου | Έως 30% για δάνεια άνω των €50.000 |
| Δάνεια έως €50.000 | Βάσει πολιτικής τράπεζας | Μόνο ενοχικές εξασφαλίσεις |
| Κατάλληλο κυρίως για | Μείωση κόστους χρηματοδότησης | Μείωση απαιτούμενων εξασφαλίσεων και μείωση κόστους χρηματοδότησης |
1. ΤΕΠΙΧ ΙΙΙ – Ταμείο Δανείων
Το Ταμείο Δανείων είναι χρηματοδοτικό μέσο επιμερισμένου κινδύνου για τη χορήγηση νέων επενδυτικών δανείων και δανείων κεφαλαίου κίνησης ειδικού σκοπού σε επιλέξιμες ΜΜΕ.
Ποιο είναι το βασικό οικονομικό όφελος;
Η χρηματοδότηση κατανέμεται ως εξής:
40% του δανείου: άτοκο
Το μέρος αυτό χρηματοδοτείται από το Ταμείο και η επιχείρηση δεν καταβάλλει τόκους για το συγκεκριμένο 40% καθ’ όλη τη διάρκεια του δανείου.
60% του δανείου: χρηματοδότηση από την τράπεζα
Για το υπόλοιπο 60% εφαρμόζεται το επιτόκιο του συνεργαζόμενου πιστωτικού ιδρύματος.
Επιπλέον, κάθε συμμετέχουσα τράπεζα υποχρεούται να προσφέρει επιτόκιο μειωμένο κατά τουλάχιστον 25 μονάδες βάσης (0,25%) σε σχέση με αντίστοιχη χρηματοδότηση που θα παρείχε χωρίς τη συμμετοχή του Ταμείου.
Σημαντικό: το οικονομικό πλεονέκτημα δεν πρέπει να διαβάζεται ως «40% + 3% έκπτωση». Το βασικό όφελος είναι ότι το 40% του κεφαλαίου είναι άτοκο.
2. Πόσο δάνειο μπορεί να λάβει μία επιχείρηση από το Ταμείο Δανείων;
Επενδυτικά δάνεια – De Minimis
€20.000 έως €1.500.000
Επενδυτικά δάνεια – ΓΑΚ
€20.000 έως €8.000.000
Κεφάλαιο Κίνησης Ειδικού Σκοπού
€10.000 έως €500.000
Η ίδια επιχείρηση μπορεί να χρηματοδοτηθεί ακόμη και από περισσότερα του ενός πιστωτικά ιδρύματα, με διαφορετικά Business Plans και με τήρηση των σχετικών ορίων κρατικών ενισχύσεων. Το συνολικό όριο στο Ταμείο Δανείων μπορεί να φθάσει τα €8 εκατ., ενώ για το κεφάλαιο κίνησης ισχύει όριο €500.000.
3. Διάρκεια των δανείων
Επενδυτικά δάνεια
5 έως 12 έτη
με δυνατότητα περιόδου χάριτος κεφαλαίου έως 24 μήνες.
Κεφάλαιο Κίνησης Ειδικού Σκοπού
2 έως 5 έτη
με δυνατότητα περιόδου χάριτος κεφαλαίου έως 12 μήνες.
Η περίοδος χάριτος περιλαμβάνεται στη συνολική διάρκεια του δανείου.
4. Πώς υπολογίζεται το επιτόκιο στο Ταμείο Δανείων;
Για κυμαινόμενο επιτόκιο χρησιμοποιείται ως βάση το:
Euribor 3M + περιθώριο τράπεζας
Επειδή όμως η επιχείρηση πληρώνει τόκο μόνο για το τραπεζικά χρηματοδοτούμενο 60% του κεφαλαίου, το πραγματικό κόστος του δανείου είναι σημαντικά χαμηλότερο.
Σε μία απλοποιημένη μορφή:
Επιβάρυνση τόκων =
60% × (Euribor 3M + περιθώριο τράπεζας)
- εισφορά Ν.128/75, όπου εφαρμόζεται.
Το πρόγραμμα προβλέπει επίσης, υπό τις αντίστοιχες προϋποθέσεις, μηχανισμό επιδότησης κατά 3 ποσοστιαίες μονάδες του επιτοκίου του τραπεζικού 60% για τα δύο πρώτα έτη. Στα επενδυτικά δάνεια προβλέπεται η συγκεκριμένη επιδότηση, ενώ στα δάνεια κεφαλαίου κίνησης μπορεί να παρέχεται στις επιχειρήσεις που χρηματοδοτούνται για πρώτη φορά μέσω προγραμμάτων της HDB.
Η εισφορά του Ν.128/75, σήμερα 0,60%, δεν επιδοτείται.
Παράδειγμα
Αν το τραπεζικό επιτόκιο είναι:
Euribor 3M 2% + spread 3% = 5%
χωρίς να συνυπολογίσουμε προς στιγμήν την εισφορά, σε ένα κοινό δάνειο η επιχείρηση θα επιβαρυνόταν με 5% επί ολόκληρου του κεφαλαίου.
Στο Ταμείο Δανείων το 40% είναι άτοκο και το 5% εφαρμόζεται στο 60%:
5% × 60% = 3% σταθμισμένη επιβάρυνση
πριν από την εισφορά και τυχόν πρόσθετη επιδότηση επιτοκίου.
Αυτός είναι και ο απλούστερος τρόπος να αντιληφθεί κάποιος το κύριο οικονομικό πλεονέκτημα του Ταμείου.
5. Εξασφαλίσεις στο Ταμείο Δανείων
Η τράπεζα μπορεί να ζητήσει ενοχικές ή/και εμπράγματες εξασφαλίσεις σύμφωνα με την πιστωτική της πολιτική.
Το ανώτατο ύψος των εμπράγματων εξασφαλίσεων δεν μπορεί να υπερβαίνει το 100% του κεφαλαίου του δανείου.
Σε αντίθεση με το Ταμείο Εγγυοδοσίας, στο Ταμείο Δανείων μπορεί υπό προϋποθέσεις να γίνει και προσημείωση μόνιμης και μοναδικής κατοικίας.
6. ΤΕΠΙΧ ΙΙΙ – Ταμείο Εγγυοδοσίας
Το Ταμείο Εγγυοδοσίας λειτουργεί διαφορετικά. Το κεφάλαιο του δανείου χορηγείται από την τράπεζα, ενώ μέρος του πιστωτικού κινδύνου καλύπτεται από εγγύηση της Ελληνικής Αναπτυξιακής Τράπεζας.
Υπάρχουν δύο Υποταμεία:
Γενική Επιχειρηματικότητα
Αφορά το σύνολο των επιλέξιμων ΜΜΕ.
Επιχειρηματικότητα Νεοσύστατων Επιχειρήσεων
Αφορά πολύ μικρές και μικρές επιχειρήσεις έως 5 έτη λειτουργίας.
7. Πόσο εγγυάται το Ταμείο;
Γενική Επιχειρηματικότητα
70% εγγύηση
Νεοσύστατες Επιχειρήσεις
80% εγγύηση
Η εγγύηση ενεργοποιείται από την πρώτη εκταμίευση του δανείου.
Δεν υφίσταται προμήθεια εγγύησης για την επιχείρηση, καθώς αυτή επιχορηγείται από το Ταμείο.
8. Ύψος χρηματοδότησης στο Ταμείο Εγγυοδοσίας
Γενική Επιχειρηματικότητα
Επενδυτικά δάνεια
έως €10.000.000, ανάλογα με το εφαρμοζόμενο καθεστώς κρατικής ενίσχυσης.
Σε συγκεκριμένη κατηγορία του άρθρου 21 προβλέπεται όριο €1.600.000.
Κεφάλαιο Κίνησης Ειδικού Σκοπού / Ανακυκλούμενη Πίστωση
έως €500.000
Νεοσύστατες Επιχειρήσεις
Επενδυτικά δάνεια
έως €1.500.000
Κεφάλαιο Κίνησης / Ανακυκλούμενη Πίστωση
έως €200.000
Το κατώτατο ποσό χρηματοδότησης είναι €10.000.
9. Διάρκεια των δανείων του Ταμείου Εγγυοδοσίας
Τα επενδυτικά δάνεια έχουν διάρκεια:
5 έως 10 έτη ή, σε συγκεκριμένο καθεστώς της Γενικής Επιχειρηματικότητας, έως 12 έτη, με δυνατότητα περιόδου χάριτος έως 24 μήνες.
Τα δάνεια κεφαλαίου κίνησης έχουν διάρκεια:
2 έως 5 έτη, με δυνατότητα περιόδου χάριτος έως 12 μήνες.
Ανακυκλούμενη Πίστωση
Το πιστωτικό όριο μπορεί να λειτουργήσει έως 3 έτη και στη συνέχεια μετατρέπεται συμβατικά σε τοκοχρεωλυτικό/χρεολυτικό δάνειο για το υπόλοιπο της διάρκειας ή εξοφλείται.
Στην ανακυκλούμενη πίστωση δεν προβλέπεται περίοδος χάριτος.
10. Επιτόκιο στο Ταμείο Εγγυοδοσίας
Το επιτόκιο μπορεί να είναι σταθερό ή κυμαινόμενο.
Στα κυμαινόμενα δάνεια μπορεί να χρησιμοποιηθεί:
Euribor 1M, 3M ή 6M + περιθώριο τράπεζας
και προστίθεται, όπου εφαρμόζεται, η εισφορά του Ν.128/75, σήμερα 0,60%.
Ένα σημαντικό πλεονέκτημα είναι ότι το συμφωνημένο σταθερό επιτόκιο ή το τραπεζικό spread δεν επιτρέπεται να αυξηθεί κατά τη διάρκεια του δανείου. Μπορεί όμως να μειωθεί προς όφελος της επιχείρησης.
11. Επιδότηση επιτοκίου στο Ταμείο Εγγυοδοσίας
Για τα επενδυτικά δάνεια και των δύο Υποταμείων προβλέπεται διετής επιδότηση:
Αττική και Νότιο Αιγαίο
2 ποσοστιαίες μονάδες
Υπόλοιπες Περιφέρειες της Ελλάδας
3 ποσοστιαίες μονάδες
Για τα δάνεια κεφαλαίου κίνησης ισχύουν ειδικότερες προϋποθέσεις ανά Υποταμείο. Στη Γενική Επιχειρηματικότητα δεν παρέχεται η επιδότηση εάν η επιχείρηση έχει χρηματοδοτηθεί στο παρελθόν από χρηματοδοτικό μέσο της HDB, ενώ στο Υποταμείο Νεοσύστατων προβλέπεται για όλες τις επιλέξιμες επιχειρήσεις.
Στην ανακυκλούμενη πίστωση δεν παρέχεται επιδότηση επιτοκίου.
Εάν κατά τα δύο πρώτα έτη εμφανιστεί συνεχής ληξιπρόθεσμη οφειλή άνω των 90 ημερών, η επιδότηση παύει και η διακοπή της είναι οριστική.
12. Εξασφαλίσεις στο Ταμείο Εγγυοδοσίας
Εδώ βρίσκεται ίσως το σημαντικότερο πλεονέκτημα του εργαλείου.
Δάνεια έως €50.000
Μπορούν να λαμβάνονται μόνο ενοχικές εξασφαλίσεις.
Δάνεια άνω των €50.000
Οι εμπράγματες εξασφαλίσεις που μπορεί να ζητήσει η τράπεζα δεν μπορούν να ξεπεράσουν το:
30% του συνολικού δανείου
Μάλιστα, ανάλογα με την πιστοληπτική αξιολόγηση της επιχείρησης, η τράπεζα μπορεί να αποφασίσει να μη ζητήσει καθόλου πρόσθετες εξασφαλίσεις.
Επιπλέον, στο Ταμείο Εγγυοδοσίας δεν επιτρέπεται η προσημείωση της μόνιμης και μοναδικής κατοικίας φυσικού προσώπου, πιστούχου, τρίτου ή εγγυητή.
13. Τι μπορεί να χρηματοδοτηθεί;
Ανάλογα με το είδος του δανείου και το επιχειρηματικό σχέδιο, μπορούν να χρηματοδοτηθούν ενδεικτικά:
- μηχανολογικός και παραγωγικός εξοπλισμός,
- ψηφιακός εξοπλισμός και λογισμικό,
- κατασκευή και διαμόρφωση εγκαταστάσεων,
- αγορά επαγγελματικών ακινήτων υπό τις προβλεπόμενες προϋποθέσεις,
- πρώτες ύλες,
- εμπορεύματα και αποθέματα,
- λειτουργικές δαπάνες που συνδέονται με ανάπτυξη ή επέκταση δραστηριότητας,
- μισθολογικό κόστος,
- άλλες τεκμηριωμένες δαπάνες του Business Plan.
Στο Ταμείο Δανείων το Business Plan είναι υποχρεωτικό και οι δαπάνες πρέπει να συνδέονται με τον σκοπό της χρηματοδότησης.
14. ΤΕΠΙΧ ΙΙΙ και αγορά επαγγελματικού ακινήτου
Η αγορά ή κατασκευή ακινήτου μπορεί να χρηματοδοτηθεί, εφόσον το ακίνητο χρησιμοποιείται αποκλειστικά για επαγγελματικούς σκοπούς στο πλαίσιο της επιχειρηματικής δραστηριότητας και όχι για προσωπική χρήση.
Ακόμη και κατοικία που αγοράζεται από ελεύθερο επαγγελματία μπορεί υπό συγκεκριμένες προϋποθέσεις να χρηματοδοτηθεί, εφόσον χρησιμοποιείται αποκλειστικά ως επαγγελματική στέγη και η επιτρεπόμενη χρήση γης καλύπτει τη συγκεκριμένη δραστηριότητα.
15. Πότε πρέπει να έχουν εκδοθεί τα τιμολόγια;
Εδώ υπάρχει σημαντική διαφοροποίηση μεταξύ των δύο εργαλείων.
Ταμείο Δανείων
Μπορούν να γίνουν δεκτά τιμολόγια επί πιστώσει έως και 6 μήνες πριν από την αίτηση χρηματοδότησης, ως προς το ανεξόφλητο μέρος τους.
Ταμείο Εγγυοδοσίας
Για κεφάλαιο κίνησης μπορούν επίσης να γίνουν δεκτά τιμολόγια επί πιστώσει έως 6 μήνες πριν από την αίτηση.
Για επενδυτικά δάνεια όμως οι σχετικές δαπάνες δεν πρέπει να έχουν εκδοθεί πριν από την υποβολή της αίτησης χρηματοδότησης στο ΟΠΣΚΕ.
Ολοσχερώς εξοφλημένα παραστατικά πριν από την αίτηση δεν χρηματοδοτούνται.
Γι’ αυτό είναι ιδιαίτερα σημαντικό να γίνεται έλεγχος επιλεξιμότητας πριν από την έκδοση ή εξόφληση των παραστατικών.
16. Διαδικασία αίτησης
Η βασική διαδικασία περιλαμβάνει:
1. KYC της Ελληνικής Αναπτυξιακής Τράπεζας
Η επιχείρηση υποβάλλει αίτηση και επιλέγει τις τράπεζες από τις οποίες επιθυμεί να λάβει μη δεσμευτική προσφορά.
2. Υποβολή στο ΟΠΣΚΕ
Μετά την αρχική αποδοχή χρησιμοποιείται ο κωδικός της αίτησης KYC για την υποβολή στο ΟΠΣΚΕ.
3. Υποβολή φακέλου στην τράπεζα
Η συνεργαζόμενη τράπεζα πραγματοποιεί την τελική πιστοδοτική αξιολόγηση.
Απαιτείται επίσης η ολοκλήρωση του ESG Tracker της HDB. Η βαθμολογία ESG δεν αποτελεί από μόνη της κριτήριο πιστοδοτικής έγκρισης, αλλά η ολοκλήρωση της διαδικασίας είναι υποχρεωτική.
17. Ποιες τράπεζες συμμετέχουν στο ΤΕΠΙΧ ΙΙΙ;
Οι επιχειρήσεις μπορούν να επιλέξουν μεταξύ των συνεργαζόμενων πιστωτικών ιδρυμάτων του ΤΕΠΙΧ ΙΙΙ. Η επιλογή τράπεζας έχει ιδιαίτερη σημασία, καθώς το περιθώριο επιτοκίου (spread), η πιστοδοτική αξιολόγηση και οι απαιτούμενες εξασφαλίσεις μπορεί να διαφέρουν ανά πιστωτικό ίδρυμα, εντός πάντοτε των ορίων που έχουν συμφωνηθεί με την Ελληνική Αναπτυξιακή Τράπεζα.
Συνεργαζόμενες τράπεζες – Ταμείο Δανείων ΤΕΠΙΧ ΙΙΙ
Σύμφωνα με τις επικαιροποιημένες FAQ της HDB, στο Ταμείο Δανείων συμμετέχουν:
Aegean Baltic Bank, Alpha Bank, CrediaBank, Eurobank, Optima Bank, Εθνική Τράπεζα, Συνεταιριστική Τράπεζα Θεσσαλίας, Συνεταιριστική Τράπεζα Καρδίτσας, Συνεταιριστική Τράπεζα Χανίων, Τράπεζα Ηπείρου και Τράπεζα Πειραιώς.
Συνεργαζόμενες τράπεζες – Ταμείο Εγγυοδοσίας ΤΕΠΙΧ ΙΙΙ
Στο Ταμείο Εγγυοδοσίας συμμετέχουν:
Alpha Bank, Eurobank, Optima Bank, Εθνική Τράπεζα, CrediaBank, Συνεταιριστική Τράπεζα Ηπείρου, Συνεταιριστική Τράπεζα Θεσσαλίας, Συνεταιριστική Τράπεζα Καρδίτσας, Συνεταιριστική Τράπεζα Χανίων και Τράπεζα Πειραιώς.
Συχνές Ερωτήσεις – ΤΕΠΙΧ ΙΙΙ
Μπορώ να χρησιμοποιήσω και το Ταμείο Δανείων και το Ταμείο Εγγυοδοσίας;
Ναι. Επιτρέπεται χρηματοδότηση από αμφότερα τα χρηματοδοτικά μέσα, εφόσον τηρούνται τα όρια σώρευσης του αντίστοιχου καθεστώτος κρατικών ενισχύσεων.
Μπορώ να συνδυάσω ΤΕΠΙΧ ΙΙΙ με επιδότηση ΕΣΠΑ;
Ναι, υπό προϋποθέσεις. Πρέπει να τηρούνται οι κανόνες κρατικών ενισχύσεων, να υπάρχουν χωριστές λογιστικές εγγραφές και να μην υπάρχει υπερχρηματοδότηση της ίδιας δαπάνης. Το δάνειο δεν μπορεί να χρησιμοποιηθεί για προχρηματοδότηση επιχορήγησης ούτε η επιχορήγηση για την αποπληρωμή του δανείου.
Μπορώ να πάρω περισσότερα από ένα δάνεια ΤΕΠΙΧ ΙΙΙ;
Ναι. Στο Ταμείο Εγγυοδοσίας μπορούν να χορηγηθούν περισσότερα δάνεια ακόμη και για το ίδιο επενδυτικό σχέδιο, εφόσον αφορούν διακριτές δαπάνες και διαφορετικά παραστατικά και τηρούνται τα όρια χρηματοδότησης και σώρευσης.
Μπορώ να χρηματοδοτηθώ από περισσότερες από μία τράπεζες;
Ναι. Στο Ταμείο Δανείων η επιχείρηση μπορεί να υποβάλει αίτηση και να χρηματοδοτηθεί από ένα ή περισσότερα συνεργαζόμενα πιστωτικά ιδρύματα, με τήρηση των σχετικών ορίων.
Χρηματοδοτείται η αγορά αυτοκινήτου;
Ναι, αλλά τα οχήματα πρέπει να μη χρησιμοποιούν ορυκτά καύσιμα. Η HDB διευκρινίζει ότι μη αμιγώς ηλεκτρικά οχήματα, συμπεριλαμβανομένων των plug-in hybrid, δεν αποτελούν επιλέξιμη δαπάνη.
Το ίδιο ισχύει για αυτοκινούμενα μηχανήματα ή οχήματα που θεωρούνται εξοπλισμός.
Μπορεί να χρηματοδοτηθεί βενζινοκίνητο ή πετρελαιοκίνητο όχημα εάν δεν υπάρχει αντίστοιχο ηλεκτρικό μοντέλο;
Όχι. Οι FAQ διευκρινίζουν ρητά ότι η απουσία αντίστοιχης ηλεκτρικής τεχνολογίας δεν καθιστά επιλέξιμο ένα συμβατικό όχημα.
Χρηματοδοτείται σκάφος αναψυχής;
Όχι. Η αγορά σκάφους αναψυχής αναφέρεται ρητά ως μη επιλέξιμη δαπάνη στο Ταμείο Εγγυοδοσίας.
Για άλλες κατηγορίες πλωτών μέσων απαιτείται ειδικός έλεγχος της συγκεκριμένης επένδυσης και του εφαρμοζόμενου καθεστώτος.
Μπορώ να αγοράσω εξοπλισμό από το εξωτερικό;
Ναι. Δεν υπάρχει γενικός αποκλεισμός προμηθευτών εξωτερικού.
Μάλιστα προβλέπεται κατ’ εξαίρεση δυνατότητα πληρωμής με proforma invoice για αγορά εξοπλισμού από το εξωτερικό, όταν δεν μπορεί να εκδοθεί τιμολόγιο επί πιστώσει, με υποχρέωση μεταγενέστερης προσκόμισης του οριστικού τιμολογίου.
Μπορώ να αγοράσω πρώτες ύλες ή εμπορεύματα από το εξωτερικό;
Ναι, υπό τις προϋποθέσεις του προγράμματος. Οι FAQ προβλέπουν ρητά δυνατότητα αγοράς πρώτων υλών ή εμπορευμάτων από εταιρείες χονδρικού εμπορίου εσωτερικού ή εξωτερικού.
Χρηματοδοτείται ο ΦΠΑ;
Ο ΦΠΑ είναι επιλέξιμος, ενώ λοιποί φόροι, τέλη και εισφορές δεν είναι. Επίσης δεν χρηματοδοτούνται τα έξοδα του τραπεζικού φακέλου.
Χρηματοδοτείται μισθολογικό κόστος;
Ναι, όταν συνδέεται με την ανάπτυξη ή επέκταση της δραστηριότητας και το σχετικό Business Plan. Στο Εγγυοδοσίας μπορεί να χρηματοδοτηθεί ακόμη και κόστος εργαζομένων που παρέχουν υπηρεσίες με ΔΠΥ / «μπλοκάκι».
Οι εργοδοτικές εισφορές, ωστόσο, δεν είναι επιλέξιμες.
Μπορώ να αγοράσω εταιρικά μερίδια ή άλλη επιχείρηση;
Όχι. Η αγορά μετοχών, εταιρικών μεριδίων ή η εξαγορά του συνόλου μιας επιχειρηματικής μονάδας δεν αποτελεί επιλέξιμη δαπάνη.
Μπορεί να χρηματοδοτηθεί franchise;
Ναι, δεν υπάρχει γενικός αποκλεισμός των επιχειρήσεων franchise, εφόσον υπάρχει επιλέξιμος ΚΑΔ, πληρούνται τα κριτήρια μεγέθους ΜΜΕ και οι δαπάνες συνδέονται με την επιλέξιμη δραστηριότητα.
Νεοσύστατη επιχείρηση πρέπει υποχρεωτικά να επιλέξει το Υποταμείο Νεοσύστατων;
Όχι. Επιχείρηση έως πέντε έτη που πληροί και τις προϋποθέσεις της Γενικής Επιχειρηματικότητας μπορεί να επιλέξει το Υποταμείο που την εξυπηρετεί περισσότερο.
Πότε πρέπει να γίνει η πρώτη εκταμίευση;
Στο Ταμείο Δανείων η πρώτη εκταμίευση πρέπει να πραγματοποιηθεί μέσα σε 4 μήνες από την υπογραφή της σύμβασης, ενώ οι τμηματικές εκταμιεύσεις ολοκληρώνονται έως 24 μήνες από τη σύμβαση.
Στο Ταμείο Εγγυοδοσίας η πρώτη εκταμίευση προβλέπεται έως 5 μήνες από την υπογραφή, ενώ η συνολική περίοδος εκταμιεύσεων μπορεί να φθάσει τους 36 μήνες.
Μέχρι πότε μπορούν να χορηγούνται δάνεια ΤΕΠΙΧ ΙΙΙ;
Η προβλεπόμενη τελική ημερομηνία ένταξης/εκταμίευσης είναι η 31/12/2029, χωρίς αυτό να σημαίνει ότι οι διαθέσιμοι πόροι των Ταμείων θα παραμείνουν διαθέσιμοι μέχρι τότε.
Μπορώ να επιλέξω σε ποια τράπεζα θα κάνω αίτηση για ΤΕΠΙΧ ΙΙΙ;
Ναι. Κατά τη διαδικασία KYC η επιχείρηση μπορεί να επιλέξει συνεργαζόμενα πιστωτικά ιδρύματα και να λάβει μη δεσμευτικές προσφορές πριν προχωρήσει στην επόμενη φάση της αίτησης. Στο Ταμείο Δανείων επιτρέπεται ακόμη και χρηματοδότηση από περισσότερα του ενός πιστωτικά ιδρύματα, εφόσον τηρούνται τα όρια χρηματοδότησης και κρατικών ενισχύσεων.
Ποιο εργαλείο ΤΕΠΙΧ ΙΙΙ ταιριάζει καλύτερα στην επιχείρησή μου;
Η επιλογή δεν πρέπει να γίνεται αποκλειστικά με βάση το μέγιστο ποσό του δανείου.
Για μία επιχείρηση με καλή πιστοληπτική εικόνα και επαρκείς εξασφαλίσεις, το Ταμείο Δανείων μπορεί να είναι ιδιαίτερα ελκυστικό, καθώς το 40% του κεφαλαίου παραμένει άτοκο για όλη τη διάρκεια του δανείου.
Αντίθετα, μία επιχείρηση που διαθέτει βιώσιμο επενδυτικό σχέδιο αλλά περιορισμένη ακίνητη περιουσία ή άλλες εμπράγματες εξασφαλίσεις μπορεί να έχει σημαντικότερο όφελος από το Ταμείο Εγγυοδοσίας, λόγω της εγγύησης 70%-80% και του περιορισμού των εμπράγματων εξασφαλίσεων.
Σε αρκετές περιπτώσεις είναι επίσης δυνατός ο συνδυασμός διαφορετικών δανείων ή ακόμη και των δύο Ταμείων, εφόσον τηρούνται οι κανόνες επιλεξιμότητας και σώρευσης.
Υποστήριξη χρηματοδότησης ΤΕΠΙΧ ΙΙΙ από την DnC Partners
Η επιτυχής χρηματοδότηση μέσω ΤΕΠΙΧ ΙΙΙ δεν εξαρτάται μόνο από την τυπική επιλεξιμότητα της επιχείρησης.
Καθοριστικό ρόλο έχουν η επιλογή του κατάλληλου Ταμείου, η σωστή δομή του αιτούμενου δανείου, η επιλογή των δαπανών, η τεκμηρίωση του Business Plan, η πιστοληπτική εικόνα της επιχείρησης και η επιλογή της κατάλληλης τράπεζας.
Η DnC Partners μπορεί να αναλάβει ολοκληρωμένα:
- τον αρχικό έλεγχο επιλεξιμότητας,
- τη σύγκριση Ταμείου Δανείων και Ταμείου Εγγυοδοσίας,
- τον σχεδιασμό του χρηματοδοτικού σχήματος,
- την εκπόνηση Business Plan,
- την υποβολή KYC και ΟΠΣΚΕ,
- την προετοιμασία του τραπεζικού φακέλου,
- την υποστήριξη κατά την πιστοδοτική αξιολόγηση,
- καθώς και την παρακολούθηση των εκταμιεύσεων και των επιλέξιμων παραστατικών.
Επικοινωνήστε μαζί μας για έναν αρχικό έλεγχο της επιχείρησής σας και για να εξετάσουμε ποιο εργαλείο ΤΕΠΙΧ ΙΙΙ μπορεί να προσφέρει την καταλληλότερη χρηματοδοτική λύση.


